RAPORT RYNKU · POLSKI E-COMMERCE 2026

Koniec ery taniego wzrostu.
Polski e-commerce wchodzi
w fazę walki o efektywność

Zbadaliśmy 533 polskich sklepów internetowych pod kątem 100 kryteriów konwersyjnych. Wnioski? Sklepy wyglądają dobrze, ale zarabiają poniżej swoich możliwości. Koszty pozyskania klienta rosną dwucyfrowo, a wartość koszyka stoi w miejscu. Ten raport pokazuje, gdzie leży problem, dlaczego się utrzymuje i co możesz z tym zrobić w najbliższych miesiącach.
Raport polskiego e-commerce 2026
533 sklepów analiza porównawcza
100+ kryteriów UX, konwersji i wydajności
11 raportów źródła zewnętrzne
2020–2028 horyzont analizy

Pięć liczb, które definiują dzisiejszy rynek

↗ 9,4%

Wzrost rynku e-commerce w 2025 r., najwolniej od pandemii

GUS / PARP, 2025
$ +40%

Wzrost kosztu pozyskania klienta w e-commerce w latach 2023–2026

Deliberate Directions / Ringly, 2026
▥ 55%

Tyle dźwigni konwersji wykorzystuje przeciętny polski sklep. Reszta leży odłogiem

Audyt KAMAN, 2025–2026
🛒 68%

Braków w monetyzacji: cross-sell, progi AOV i subskrypcje prawie nie istnieją

Audyt KAMAN, 2025–2026

78% Polaków kupuje online.
Łatwych nowych klientów już nie ma.

W 2025 roku rynek urósł o 9,4%, najwolniej od pandemii. To zmienia reguły gry: wzrost nie przyjdzie już z nowych kupujących, tylko z lepszego zarabiania na obecnych.

Wykres 1

Penetracja e-commerce w Polsce traci dynamikę wzrostu

Odsetek dorosłych Polaków deklarujących zakupy online (2018–2025) oraz prognoza do 2028

100% 80% 60% 40% 20% Szacowany sufit nasycenia ~85% skok pandemiczny 73% 78% 2018 2019 2020 2021 2022 2023 2024 2025 2026p 2027p 2028p
Dane historyczne (Gemius/IAB, GUS) Prognoza ekstrapolacyjna
Źródła: Gemius / PBI / IAB Polska, PMR Market Experts, GUS/PARP. Prognoza 2026–2028: ekstrapolacja KAMAN.

Pandemia wepchnęła do internetu miliony kupujących, którzy normalnie potrzebowaliby na to jeszcze 3–5 lat.

Skok z 62% (2019) do 73% (2020) zdarza się raz w pokoleniu.

Cztery lata później krzywa jest pozioma. Raport Gemius „E-commerce w Polsce 2025” mówi wprost: pole do wzrostu to częstotliwość zakupów, wartość koszyka i retencja. Nie nowi kupujący.

W fazie ekspansji wygrywał ten, kto przyciągnął więcej ludzi. W fazie dojrzałości wygrywa ten, kto więcej zarabia na każdym kliencie.

Jeśli Twój sklep wciąż stawia wyłącznie na ruch, walczysz o ten sam kawałek tortu coraz droższą reklamą.

Cytat z raportu zewnętrznego „Zasięg polskiego e-commerce jest masowy, a pole do wzrostów udziału to dziś praca nad częstotliwością zakupów, wartością koszyka i retencją, a nie walka o nowych kupujących na rynku.” Gemius / PBI / IAB Polska, „E-commerce w Polsce 2025”

Kupujesz droższy ruch, żeby sprzedać po tej samej cenie. Marża się kurczy.

Koszt pozyskania klienta wzrósł o 40% w trzy lata. Wartość koszyka po odjęciu inflacji stoi w miejscu. Te nożyce się nie zamkną same.

Wykres 2 • Wykres roku

Nożyce: CAC rośnie 3x szybciej niż wartość koszyka

Indeks 2020 = 100. Zacieniowana strefa = narastająca presja na marżę. Każde 100 zł na akwizycję wraca w postaci coraz mniejszego koszyka.

300 250 200 150 100 indeks 2020 = 100 iOS 14.5: koniec taniego ruchu DZIŚ prognoza 2028 195 137 +185% +45% −8% 2020 2021 2022 2023 2024 2025 2026p 2027p 2028p
koszt pozyskania klienta (CAC) wartość koszyka, nominalnie (AOV) wartość koszyka, realnie (po inflacji) strefa narastającej kompresji marży jednostkowej
Źródła: CAC: Deliberate Directions „Customer Acquisition Cost Ecommerce 2026 Benchmarks” (+40% 2023–2026 globalnie); Marketyzacja.pl „Dlaczego CPA rośnie?” (+15–40% YoY w PL 2024); Fallow Deer, dane Wordstream Polska (+12–18% CPC YoY). AOV: Strategy& „E-commerce w Polsce” (233 zł w 2020 → 304 zł w 2023); PMR Market Experts „Handel internetowy w Polsce 2024”; szacunki KAMAN dla 2024–2025 na podstawie danych Krajowej Izby Gospodarczej. Inflacja CPI: GUS. Prognoza 2026–2028: ekstrapolacja KAMAN przy założeniu zachowania średniorocznego tempa wzrostu CAC z lat 2022–2025 oraz dynamiki AOV zgodnej z prognozą Strategy& (CAGR 8% wartości rynku).

Jeśli nic nie zmienisz, w ciągu 18–36 miesięcy koszt pozyskania klienta może zrównać się z marżą brutto na zamówieniu.

Dla wielu sklepów to punkt, w którym sprzedaż przestaje się opłacać.

Potwierdzają to trzy niezależne źródła. Deliberate Directions: globalny wzrost CAC o 40% w trzy lata. Fallow Deer (dane Wordstream): wzrost CPC w Polsce o 12–18% w samym 2024. Marketyzacja.pl: wzrost CPA o 15–40% zależnie od branży. Nawet przy spowolnieniu tempa, kolejne 50–60% wzrostu CAC do 2028.

A wartość koszyka? AOV urósł z 233 zł do 304 zł (2020–2023), ale inflacja w tym okresie wyniosła 33%. Realnie Twój klient wydaje tyle samo co cztery lata temu.

Cytat z raportu zewnętrznego • Ringly, „Ecommerce CAC Statistics 2026” „Era taniego wzrostu się skończyła. Jeśli nie potrafisz pokazać, że zwrot z pozyskania klienta następuje w mniej niż 120 dni, a stosunek wartości życiowej do kosztu pozyskania przekracza 3:1, to palisz gotówkę po to, żeby pozyskać klienta, którego utrzyma konkurent.”
Wykres 3 • Drugi front

AI zabiera ruch wyszukiwarkom, a Twój budżet reklamowy tego nie nadrabia

100% 75% 50% 25% 0%
50% 2022
60% 2023
75% 2024
85% 2025
~90% 2026p

Skok 75→85% w 2024–2025 to największy roczny przyrost zero-click w historii pomiarów, efekt wdrożenia AI Overviews.

800 600 400 200 0
800 ChatGPT
~500 Gemini
~250 Copilot
~90 Perplexity
~70 Claude

Łącznie ok. 1,7 mld tygodniowych użytkowników asystentów AI w połowie 2026. Wartości dla części platform są szacunkami branżowymi, dokładne dane nie są ujawniane przez wszystkich dostawców.

Źródła: Zero-click: Ahrefs „AI Overviews CTR Impact Study” (kwiecień i grudzień 2025), Seer Interactive „Organic CTR Decline 2025” (−61% CTR przy obecności AI Overview), LLMrefs „Zero-Click Search 2026: Użytkownicy asystentów AI i ChatGPT” (OpenAI, oficjalne ogłoszenia). 800 mln WAU, początek 2026; ~1 mld w 2026); Google Gemini (szacunki SimilarWeb i analitycy branżowi w oparciu o integrację z Gemini App, AI Mode w wyszukiwarce i Workspace); Microsoft Copilot (szacunki na podstawie integracji z Windows 11, Microsoft 365 i Bing); Perplexity i Anthropic Claude (szacunki branżowe i SimilarWeb, raporty branżowe Q1 2026). Dla części platform brak oficjalnie publikowanych liczb użytkowników aktywnych tygodniowo; podane wartości są przybliżeniami i należy je traktować jako rząd wielkości, a nie precyzyjny pomiar.

CAC rośnie z dwóch powodów jednocześnie. Pierwszy: więcej sklepów licytuje o ten sam zasób uwagi. Drugi, nowszy: konsumenci zaczynają szukać produktów w ChatGPT, Gemini i Perplexity zamiast w Google.

Co to znaczy dla Twojego sklepu? Najbardziej świadomi klienci, którzy potrafią precyzyjnie opisać czego szukają, dostają odpowiedź od modelu AI i nie klikają w wynik wyszukiwarki. Do Google trafia coraz więcej ruchu, który gorzej konwertuje. Twój CPC rośnie, a jakość kliknięć spada.

Dziś ruch z ChatGPT to 1,48% przychodu organicznego, ale rośnie 25× rok do roku i konwertuje o 31% lepiej niż non-branded organic. Za 2–3 lata to będzie kluczowy kanał. Sklepy niewidoczne dla modeli AI stracą podwójnie: nie zdobędą tego ruchu i zapłacą więcej za ruch z klasycznych wyszukiwarek.

Przeciętny sklep wykorzystuje 55% dostępnych dźwigni wzrostu. Reszta to niewykorzystany potencjał.

Zbadaliśmy 100 rozwiązań, od nagłówka strony głównej po programy retencyjne. Mediana: 55%. Najlepszy sklep: 88%. Najgorszy: 20%. 7 sklepów przekracza 80%. Co druga dźwignia konwersji w Twoim sklepie prawdopodobnie nie jest wdrożona.

Wykres 4

Gdzie sklepy są dobre, a gdzie leży problem: 6 sekcji ścieżki zakupowej

Średni % wdrożonych rozwiązań w 533 sklepach. Linia 50% = próg rynkowy. Monetyzacja (32%) to największa luka.

100%75%50%25%0% średnia rynkowa (50%) 64%52%50%56%64%32% Strona głównaListingKarta produktuKoszykCheckoutMonetyzacja Elementy wymuszane prawem, regulacjami i oczekiwaniami klientaDecyzje biznesowe
Źródło: Audyt 533 polskich sklepów internetowych w zunifikowanej metodologii KAMAN, według 94 kryteriów konwersyjnych przypisanych do 6 sekcji ścieżki zakupowej. Próba dobrana z TOP sklepów według ruchu (SimilarWeb) z 15 kategorii produktowych. Audyt prowadzony w okresie X 2025 – VII 2026.

Strona główna (64%) i checkout (64%) wypadają najlepiej, bo częściowo wymusza to prawo konsumenckie i RODO.

Monetyzacja dodatkowa: 32%. To sekcja, w której mieszczą się cross-sell, progi darmowej dostawy, bundle, subskrypcje i programy lojalnościowe. Mechanizmy, które bezpośrednio podnoszą wartość zamówienia i powtarzalność zakupu. Żadnego z nich nie wymusza prawo. Każdy jest decyzją biznesową. I większość sklepów tej decyzji jeszcze nie podjęła.

Wykres 4B · Branża a sekcja

Kto prowadzi, a kto przegrywa w każdej sekcji ścieżki zakupowej — inna branża

Dla każdej z 6 sekcji: branża z najwyższą i najniższą medianą spełnienia kryteriów (N≥5). Rozpiętość sięga 20 pp w monetyzacji. Szara przerywana linia na każdym wykresie = mediana rynku (533 sklepów).

Lider branżowy Najsłabsza branża Mediana rynku
Strona główna
Sport 71% Motoryzacja 58%
Δ 13 pp
Listing
B2B 61% Zwierzęta 47%
Δ 14 pp
Karta produktu
Sport 59% Moda 45%
Δ 14 pp
Koszyk
Sport 64% Dom i wnętrza 53%
Δ 11 pp
Checkout
Sport 72% Meble 52%
Δ 20 pp
Monetyzacja
Meble 40% Moda 20%
Δ 20 pp
Źródło: Audyt KAMAN 533 sklepów, 2025–2026. Kategoryzacja branżowa na podstawie produktu testowego. Pokazane branże z N≥5. Δ = rozpiętość między liderem a outsiderem w danej sekcji.

W każdej sekcji ścieżki zakupowej inna branża prowadzi i inna przegrywa. Sport dominuje na stronie głównej (71%), B2B ma najlepszy listing (61%), Sport najlepszy PDP (59%) i prowadzi w checkoucie (72%). Nikt nie jest dobry wszędzie.

Monetyzacja to sekcja z największą rozpiętością (Δ 20 pp) i jednocześnie najniższym wynikiem rynkowym (32%). Nawet lider (Meble, 40%) ledwie sięga progu, który inne sekcje osiągają jako minimum. To brak systemowy, niezależny od branży.

Wykres 4C · Mapa branż

Jak 15 branż wypada w sześciu sekcjach ścieżki zakupowej

Mediana spełnienia kryteriów per sekcja. Kolor = dystans od mediany rynkowej. Branże posortowane od najwyższego wyniku ogólnego. Zielony ≥60%, pomarańczowy 40–49%, czerwony <30%.

BranżaNOgółemHPListingPDPKoszykCheckoutMonet.
Sport1863%71%61%59%64%72%40%
Rękodzieło1359%61%55%56%57%70%20%
Ogród1359%60%55%56%54%67%33%
Zdrowie3758%65%50%52%57%70%38%
Inne3857%60%52%49%60%65%32%
B2B3256%67%61%50%59%64%33%
Kosmetyki7156%67%55%50%57%67%33%
Dom i wnętrza6755%65%55%52%53%65%33%
Dzieci2655%61%55%47%57%64%40%
Biżuteria3854%65%50%50%53%64%30%
Moda8853%61%50%45%53%66%20%
Meble2553%61%56%48%53%52%33%
Zwierzęta1852%66%47%47%58%67%33%
Żywność4151%65%50%48%53%68%33%
Motoryzacja851%58%50%46%55%59%40%
≥65%60–64%50–59%40–49%30–39%<30%
Źródło: Audyt KAMAN 533 sklepów, 2025–2026. Kategoryzacja branżowa: 533 sklepy z automatyczną klasyfikacją na podstawie produktu testowego (15 kategorii). Branże z N<5 należy traktować ostrożnie.

Trzy wzorce z heatmapy, które warto zapamiętać: monetyzacja jest najsłabsza w niemal wszystkich branżach. Żadna branża nie przekracza progu rynkowego — najlepsza to Meble (40%). Listing i karta produktu mają największe różnice między branżami (47–61% i 45–59%), więc specyfika kategorii naprawdę ma znaczenie. Porównuj się do swojej branży — kontekst zmienia diagnozę.

Wykres 5

10 najczęstszych braków: każdy to dźwignia wzrostu, której nie używasz

% sklepów (z 533), w których dane rozwiązanie nie jest wdrożone.

braki w warstwie wartości koszyka i monetyzacjibraki w warstwie konwersji i retencji
01
Progowe bonusy AOVfilar wartości koszyka (AOV)
92%
02
Cross-sell w checkouciefilar wartości koszyka (AOV)
91%
03
Drabinka progów AOVfilar wartości koszyka (AOV)
89%
04
Szybki zakup / 1-Clickfilar konwersji mobile / redukcja friction
88%
05
Cross-sell / upsell w checkouciefilar wartości koszyka (AOV)
88%
06
Video produktowefilar konwersji / media produktowe
87%
07
Subskrypcja / refill modelfilar retencji / LTV
85%
08
Narzędzie porównania produktówfilar konwersji / czas decyzji
84%
09
GPay / Apple Pay na PDPfilar konwersji mobile
84%
10
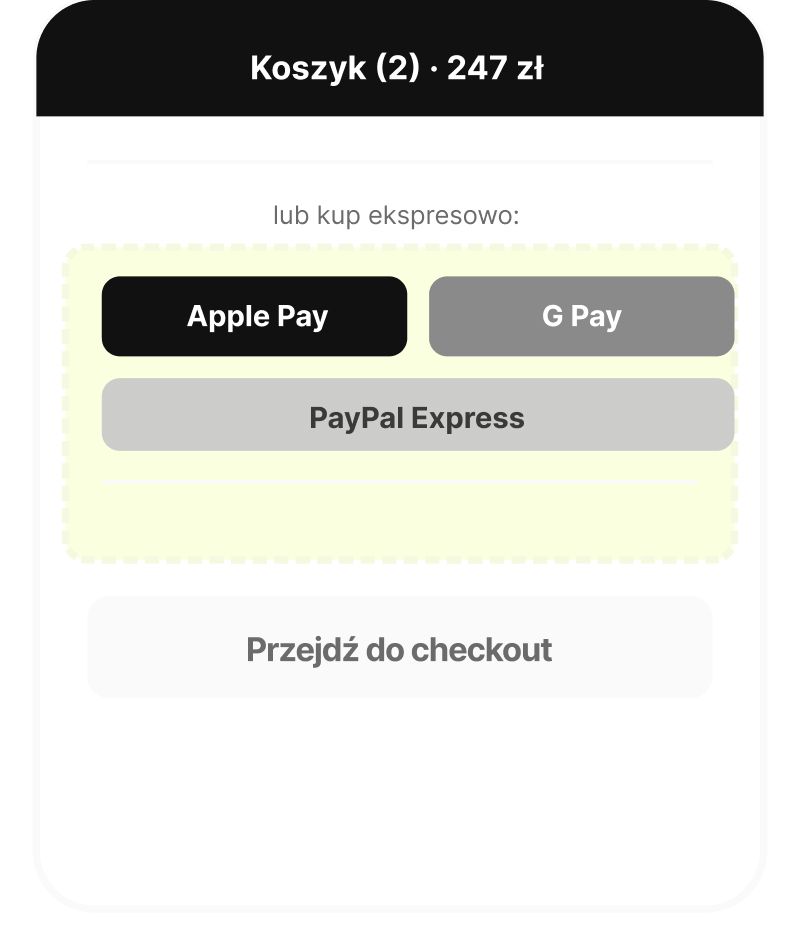
Ekspresowe płatności w koszykufilar konwersji
81%
25%50%75%100%
Źródło: Audyt 533 polskich sklepów internetowych, KAMAN 2025–2026. Pełne zestawienie 94 kryteriów wraz z ich wagą i opisem oceny dostępne jako osobna tabela porównawcza.

4 z 5 pierwszych pozycji to rozwiązania, które bezpośrednio podnoszą wartość zamówienia. Żadnego nie wymusza prawo. Każde jest decyzją biznesową, nawet jeśli nigdy nie zostało świadomie podjęte.

Skala utraconych pieniędzy: cross-sell w checkoucie podnosi wartość zamówienia o 8–14%. Progi AOV o 10–15%. 1-Click i Apple Pay podnoszą konwersję o 5–12% na mobile, który odpowiada za 73% sprzedaży online w Polsce.

Łącznie te braki kosztują typowy sklep 25–40% przychodu.

Wykres 5B · Struktura kryteriów

Higiena vs rozróżniacze: nie wszystkie kryteria ważą tyle samo

94 kryteria podzielone na trzy grupy według rozpowszechnienia i dystansu między TOP 20% a BOTTOM 30% sklepów. 24 kryteria to higiena — ma je prawie każdy. 29 to rozróżniacze — oddzielają liderów od ogona.

HIGIENA (24 kryteria)

wdrożenie >80%, wszyscy je mają

Wyszukiwarka w headerze1.3
99%
Opis produktu w koszyku4.12
99%
Miniatura na kaflu2.6
98%
Usunięcie z koszyka4.7
98%
Miniatura w koszyku4.11
98%
Zakup jako gość5.2
98%
Logo jako link do HP1.2
97%
Opis produktu strukturalny3.16
97%
Promocja hero z warunkami1.7
96%
Cena brutto czytelna3.1
96%
CTA „Dodaj do koszyka”3.5
96%
Edycja ilości w koszyku4.6
96%
Paginacja / infinite scroll2.8
95%
Dostawa przed płatnością5.7
94%
Min. 3 metody płatności5.13
93%
Potwierdzenie dodania4.1
92%
Inline walidacja pól5.8
92%
Zgody RODO5.9
91%
Produkty widoczne na HP1.6
89%
Pole na kod rabatowy4.8
88%
Cross-sell na PDP3.14
85%
Powiększenie produktu3.21
85%
Uwagi do zamówienia5.16
85%
Cross-sell na PDP6.1
82%

ROZRÓŻNIACZE (29 kryteriów)

delta TOP/BOT >30 pp, tu leży przewaga

TOP 20% sklepówBOTTOM 30% sklepów
Koszt dostawy na PDP3.9 · wdrożenie 63%
TOP 92% / BOT 38%
Odroczone płatności (koszyk)4.10 · wdrożenie 27%
TOP 65% / BOT 13%
Recenzje produktowe3.6 · wdrożenie 37%
TOP 64% / BOT 14%
SSO (Google / Facebook / Apple)5.3 · wdrożenie 25%
TOP 60% / BOT 10%
Progress bar (checkout)4.2 · wdrożenie 35%
TOP 70% / BOT 21%
Odroczone płatności (PayPo)3.13 · wdrożenie 29%
TOP 62% / BOT 14%
Data dostawy (koszyk)4.4 · wdrożenie 35%
TOP 66% / BOT 18%
Próg darmowej dostawy4.5 · wdrożenie 55%
TOP 78% / BOT 31%
Distraction-free header5.1 · wdrożenie 49%
TOP 79% / BOT 32%
Trust signals (zwroty)3.7 · wdrożenie 58%
TOP 87% / BOT 42%
Progowe bonusy AOV6.3 · wdrożenie 37%
TOP 67% / BOT 22%
Zapisz koszyk / wishlist4.13 · wdrożenie 32%
TOP 57% / BOT 13%
Podgląd wariantów2.5 · wdrożenie 67%
TOP 90% / BOT 47%
Progress bar w checkoucie5.6 · wdrożenie 51%
TOP 77% / BOT 35%
Social proof w headerze1.1 · wdrożenie 48%
TOP 70% / BOT 29%
Newsletter w stopce1.9 · wdrożenie 55%
TOP 73% / BOT 32%
SKU / EAN widoczne3.15 · wdrożenie 53%
TOP 78% / BOT 37%
Benefits / USP bar1.8 · wdrożenie 69%
TOP 88% / BOT 48%
Cena widoczna na kaflu2.4 · wdrożenie 55%
TOP 75% / BOT 35%
Newsletter — oddzielny checkbox5.10 · wdrożenie 67%
TOP 86% / BOT 46%
Termin dostawy na PDP3.8 · wdrożenie 73%
TOP 90% / BOT 52%
Telefon na PDP3.12 · wdrożenie 65%
TOP 85% / BOT 48%
Brak inwazyjnych nakładek1.5 · wdrożenie 65%
TOP 80% / BOT 44%
Filtr cenowy2.2 · wdrożenie 61%
TOP 80% / BOT 45%
CTA z kwotą zamówienia5.18 · wdrożenie 43%
TOP 62% / BOT 28%
Gift wrapping / express5.21 · wdrożenie 68%
TOP 88% / BOT 54%
Cross-sell / upsell na PDP3.22 · wdrożenie 30%
TOP 50% / BOT 17%
Status dostępności3.2 · wdrożenie 71%
TOP 88% / BOT 56%
Link „Kontynuuj zakupy”4.14 · wdrożenie 66%
TOP 83% / BOT 52%
Źródło: Audyt KAMAN 533 sklepów, 2025–2026. Higiena = kryteria z wdrożeniem >80% i deltą TOP/BOT <15 pp. Rozróżniacze = kryteria z deltą TOP/BOT >30 pp. TOP 20% = 112 sklepów z wynikiem ≥63%. BOTTOM 30% = 160 sklepów z wynikiem ≤50%.

24 kryteria to standard rynkowy — logo jako link, cena brutto, guest checkout, CTA „Dodaj do koszyka”. Wdrożenie powyżej 80%; liderzy i outsiderzy mają je w niemal identycznym stopniu. Brak któregokolwiek to sygnał zaniedbania, ale samo ich posiadanie nie daje przewagi.

29 kryteriów to realne rozróżniacze. Największy dystans: koszt dostawy widoczny na PDP — 92% liderów vs 38% ogona, czyli 54 pp. Drugie są odroczone płatności, trzecie recenzje produktowe. Każde jest świadomą decyzją biznesową.

Wniosek praktyczny: jeśli Twój sklep spełnia higienę, ale nie wdraża rozróżniaczy, wyglądasz jak wszyscy. Dodanie 3–5 rozróżniaczy to najkrótsza droga do odskoczenia od mediany.

Wykres 5C · Monetyzacja dodatkowa

Co wdrożyli najlepsi monetyzatorzy — i czego nie ma prawie nikt

Porównanie TOP 10% sklepów z najwyższym wynikiem monetyzacji vs BOT 10% z najniższym. Różnica sięga 90 pp.

TOP 10% monetyzacji (N=51)BOT 10% (N=51)
Cross-sell / upsell na PDP6.1
100% / 12%+88 pp
Mechanizm powiększenia produktu6.2
80% / 4%+76 pp
Cross-sell / upsell w koszyku6.3
96% / 6%+90 pp
Progowe bonusy AOV6.4
25% / 0%+25 pp
Cross-sell / upsell w checkoucie6.5
55% / 0%+55 pp
Subskrypcja / refill model6.6
50% / 0%+50 pp
Źródło: Audyt KAMAN 533 sklepów, 2025–2026. TOP 10% = 51 sklepów z najwyższą medianą w sekcji „Monetyzacja dodatkowa” (avg 68%). BOT 10% = 52 sklepy z najniższą (avg 3%). Profil opisuje współwystępowanie rozwiązań, nie implikuje związku przyczynowego.

Profil najlepszych monetyzatorów jest jednoznaczny: cross-sell w koszyku (96%) i na PDP (100%) to fundament. Ponad połowa wdraża cross-sell nawet w checkoucie (55% vs 0% u najsłabszych). Mechanizm powiększenia produktu jest obecny u 80% liderów.

Subskrypcje wśród liderów (50%) to wyraźna zmiana. Progowe bonusy AOV (25%) wciąż czekają na masowe wdrożenie. Nawet najlepsze sklepy w Polsce dopiero skalują zaawansowane mechanizmy monetyzacji — przestrzeń do wzrostu jest otwarta.

Wykres 6 · Skala luki

Polska vs UK / Niemcy / USA: jaki potencjał wzrostu leży w Twoim sklepie bez dodatkowego ruchu

Trzy wskaźniki rentowności. Luka nie wynika z mentalności konsumentów, wynika z tego, co robią sklepy.

Średni CR sklepów

(współczynnik konwersji)
5%4%3%2%1%0%
2,7%PL
3,5%UK
3,0%DE
3,5%US

CR w najlepszych 25% sklepów

(górny kwartyl rynku)
10%8%6%4%2%0%
5,0%PL
6,5%UK
5,5%DE
7,0%US

Powtarzalność zakupu

(% klientów wracających)
50%40%30%20%10%0%
25%PL
38%UK
33%DE
42%US

Polska ma 20–30% niższy współczynnik konwersji niż dojrzałe rynki UE i nawet 40% niższą powtarzalność zakupu. Luka nie wynika z różnic w zachowaniu konsumentów, tylko z głębokości wdrożonej warstwy CRO/UX i retencji.

Kluczowe: polski konsument zachowuje się podobnie do brytyjskiego i niemieckiego. Różnica w CR i repeat rate nie wynika z mentalności kupujących. Wynika z tego, co robią i czego nie robią sklepy. Ta luka jest do zamknięcia.

Prosta arytmetyka: sklep z polskiej mediany (CR 2,7%, repeat 25%) podniesiony do średniej brytyjskiej (CR 3,5%, repeat 38%) generuje o 47% wyższy przychód przy tym samym ruchu i budżecie.

Źródła: współczynnik konwersji — Smart Insights „Ecommerce Conversion Rate Benchmarks 2024”, IRP Commerce Market Data, BigCommerce „Ecommerce Conversion Rates 2025”; Polska — benchmarki Klaviyo i Shopify Polska, „E-commerce w Polsce 2025” i audyt KAMAN. Powtarzalność zakupu — Klaviyo „Global Email and SMS Marketing Acquisition 2026”. Wartości należy traktować jako referencyjne.
Kluczowy wniosek z diagnozy

Przeciętny sklep nie wykorzystuje co drugiej dostępnej dźwigni wzrostu.

Największa luka — monetyzacja (32%) — jest jednocześnie największą szansą. Luka między Polską a dojrzałymi rynkami to +47% przychodu do wzięcia bez dodatkowego ruchu.

Co różni najlepsze sklepy od najsłabszych i gdzie leżą najszybsze zwroty.

10 rozwiązań, które rozdzielają górne 20% rynku od dolnych 30%. Plus: dlaczego polski e-commerce jest „mobilny wizualnie, ale nie transakcyjnie” i które zmiany zwracają się w dniach.

Wykres 10 · Profil lidera

10 rzeczy, które robią liderzy, a ogon rynku nie

TOP 20% (112 sklepów, wynik ≥63%) vs BOTTOM 30% (160 sklepów, ≤50%). Im większa delta, tym silniej kryterium rozdziela najlepszych od najsłabszych.

TOP 20% sklepów BOTTOM 30% sklepów delta (pp)
Koszt dostawy widoczny na PDP3.9 · karta produktu
92% / 38% +54
Odroczone płatności w koszyku4.10 · koszyk
65% / 13% +52
Odroczone płatności w checkout5.23 · checkout
90% / 38% +52
Recenzje produktowe na PDP3.6 · karta produktu
64% / 14% +50
SSO (Google / Facebook / Apple)5.3 · checkout
60% / 10% +50
Progress bar (etapy checkout)4.2 · koszyk
70% / 21% +49
Odroczone płatności (PayPo itp.)3.13 · karta produktu
62% / 14% +48
Przewidywana data dostawy4.4 · koszyk
66% / 18% +48
Próg darmowej dostawy4.5 · koszyk
78% / 31% +47
Distraction-free header5.1 · checkout
79% / 32% +47
Średnia delta w 10 kluczowych kryteriach: 50 punktów procentowych
Źródło: Audyt KAMAN 533 sklepów, 2025–2026. TOP 20% = 112 sklepów z wynikiem ≥63%, BOTTOM 30% = 160 sklepów z wynikiem ≤50%. Delta = różnica w odsetku spełnienia danego kryterium między grupami.

Elementy bazowe — logo, koszyk, guest checkout — mają wszyscy. Różnicę robią decyzje biznesowe: mobile sticky bar, transparentność kosztów dostawy, odroczone płatności, SSO i progress bar w checkoucie.

Większość z pierwszej piątki to zmiany wdrożeniowe. Sklep, który wdroży samą pierwszą piątkę, statystycznie przesunie się z dolnych 30% do górnych 20% rynku.

Wykres 11 · Paradoks mobilny

73% sprzedaży w Polsce to mobile, ale mobilna warstwa transakcyjna praktycznie nie istnieje

Odsetek z 533 sklepów, które wdrożyły kluczowe rozwiązania konwersyjne dedykowane użytkownikom mobilnym. PageSpeed Insights mobile: mediana 52/100, niemal połowa sklepów poniżej progu wydajności.

100% 75% 50% 25% 0%
12%1-Click
16%GPay / Apple Pay
19%Express koszyk
31%Sticky ATC
87%BLIK (ref.)
PSI mobile 52 mediana / 100 48% sklepów < 50
Kluczowe rozwiązania transakcyjne dedykowane mobile: odsetek sklepów z wdrożeniem. BLIK pokazany jako punkt odniesienia — bazowa metoda płatności, nie rozwiązanie konwersyjne.
Źródła: Audyt KAMAN 533 sklepów, 2025–2026. Udział mobile w sprzedaży: Gemius/IAB „E-commerce w Polsce 2025” (73% transakcji). PageSpeed Insights: Google PSI API, strategia mobile, N=533.

Twój sklep jest responsywny. Menu działa, przyciski mają dobry rozmiar. Ale klient na iPhonie nie może zapłacić jednym dotknięciem, nie może kupić bez pełnego formularza, a strona ładuje się z medianą 52/100 w PageSpeed.

Mobile generuje 73% sprzedaży. Każdy punkt procentowy porzuceń na mobile kosztuje 3× więcej niż na desktopie. 1-Click + Apple Pay + sticky ATC = wzrost konwersji mobilnej o 8–15%.

Wykres 12 · Płatności

Dwie warstwy płatności: „mamy BLIK” vs „mamy checkout, który konwertuje”

Odsetek z 533 sklepów z wdrożonym rozwiązaniem płatniczym. Lewa kolumna: metody bazowe. Prawa: metody konwersyjne redukujące friction.

Warstwa bazowa: „mamy płatności”

Min. 3 metody
93%
BLIK
87%
Karta płatnicza
85%
InPost Paczkomat
81%
Dobrze: standard rynku spełniony

Warstwa konwersyjna: „mamy checkout, który konwertuje”

PayPo / odroczone
29%
Express koszyk
19%
GPay / Apple Pay
16%
1-Click checkout
12%
Luka: tu traci się konwersję
Źródło: Audyt KAMAN 533 sklepów, 2025–2026. „Express koszyk” = Apple Pay / Google Pay / PayPal Express widoczne jako przycisk w widoku koszyka. „1-Click” = możliwość zakupu bez pełnego formularza checkout.

„Czy klient może zapłacić?” — rozwiązane. BLIK, karta i przelew są prawie wszędzie. „Czy klient chce dokończyć checkout?” — nie. 1-Click, Apple Pay i Google Pay są wdrożone tylko w 12–29% sklepów.

Wszystkie te rozwiązania są dostępne na każdej platformie. To kwestia priorytetów.

Wykres 13 · Zaufanie

Warstwa zaufania: niedoinwestowany filar z najwyższą deltą konwersyjną

Odsetek z 533 sklepów z wdrożonymi elementami social proof i trust signals. Etykieta Δ pokazuje różnicę między TOP 20% a BOTTOM 30% sklepów.

100% 75% 50% 25% 0%
48%Social proof
w headerze
Δ 41 pp
22%Gwiazdki
na kaflu
Δ 27 pp
37%Recenzje
na PDP
Δ 50 pp
58%Trust
signals
Δ 45 pp
65%Telefon
na PDP
Δ = różnica w spełnieniu kryterium między TOP 20% a BOTTOM 30% sklepów.
Źródło: Audyt KAMAN 533 sklepów, 2025–2026. Trust signals = widoczna polityka zwrotów, certyfikaty bezpieczeństwa, gwarancje na karcie produktu. Social proof = liczba zamówień, ocena Google, oznaczenia „bestseller” w headerze/above the fold.

Zaufanie to najtańsza dźwignia konwersyjna: zero złotych w budżecie mediowym, a do 50 punktów procentowych różnicy między liderami a ogonem. Mimo to 78% sklepów nie ma gwiazdek na listingu, 42% nie pokazuje trust signals przy decyzji zakupowej, a social proof w headerze brakuje w ponad połowie rynku.

Recenzje na karcie produktu podnoszą konwersję o 15–20%. Widoczna polityka zwrotów redukuje porzucenia o 8–12%. To zmiany za darmo, z natychmiastowym efektem.

Quick wins 1 z 4
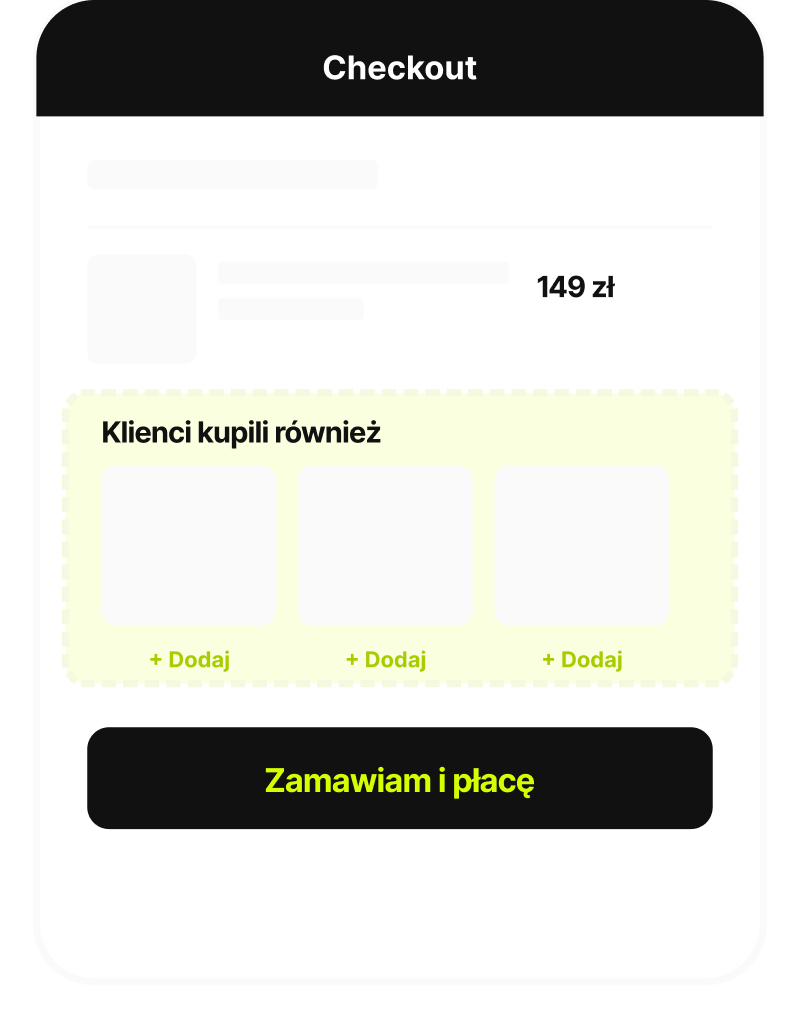
Wartość koszyka: 3 zmiany, które podnoszą AOV o 10–25%

Każdy przykład pokazuje, jak wygląda wdrożone rozwiązanie w sklepie. Zielone akcenty wskazują element odpowiedzialny za poprawę konwersji lub wartości koszyka.

Cross-sell w checkoucie
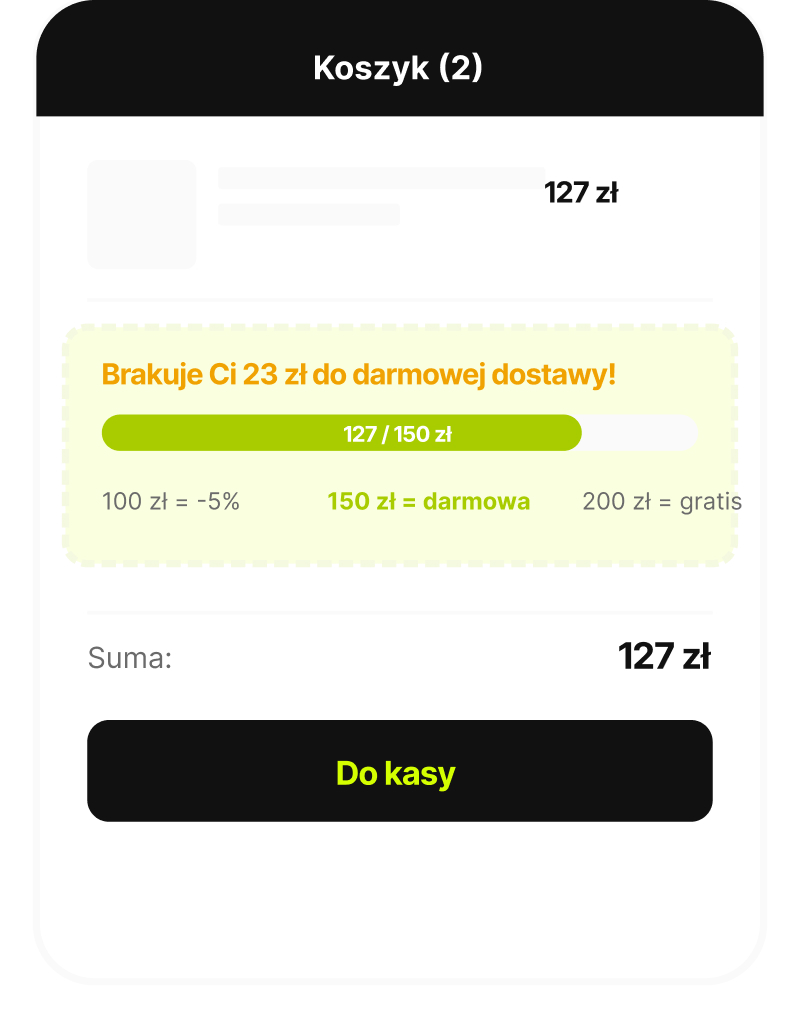
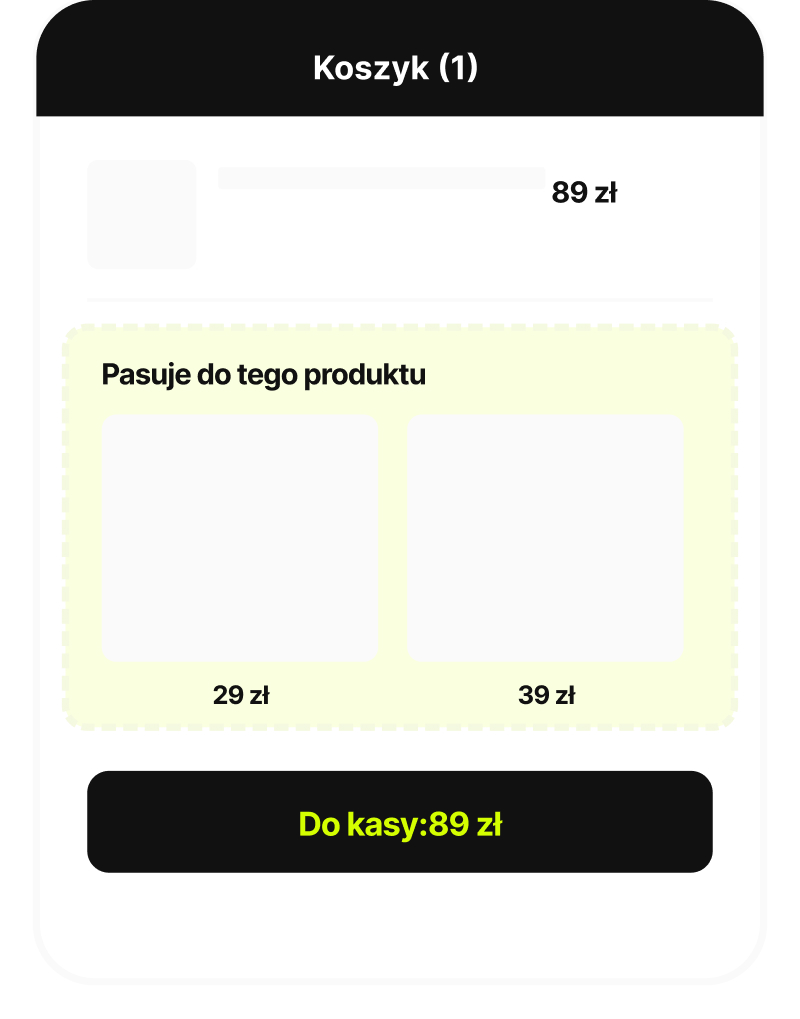
Cross-sell w checkoucie Brak: 88% · +8–14% AOV · 2–4 dni
Progowe bonusy AOV
Progowe bonusy AOV Brak: 92% · +10–15% AOV · 1–2 dni
Cross-sell w koszyku
Cross-sell w koszyku Brak: 63% · +5–10% AOV · 2–4 dni
Quick wins 2 z 4

Konwersja checkout: 3 zmiany redukujące friction

Ekspresowe płatności
Ekspresowe płatności Brak: 84% · +5–12% CR · 3–5 dni
CTA z kwotą zamówienia
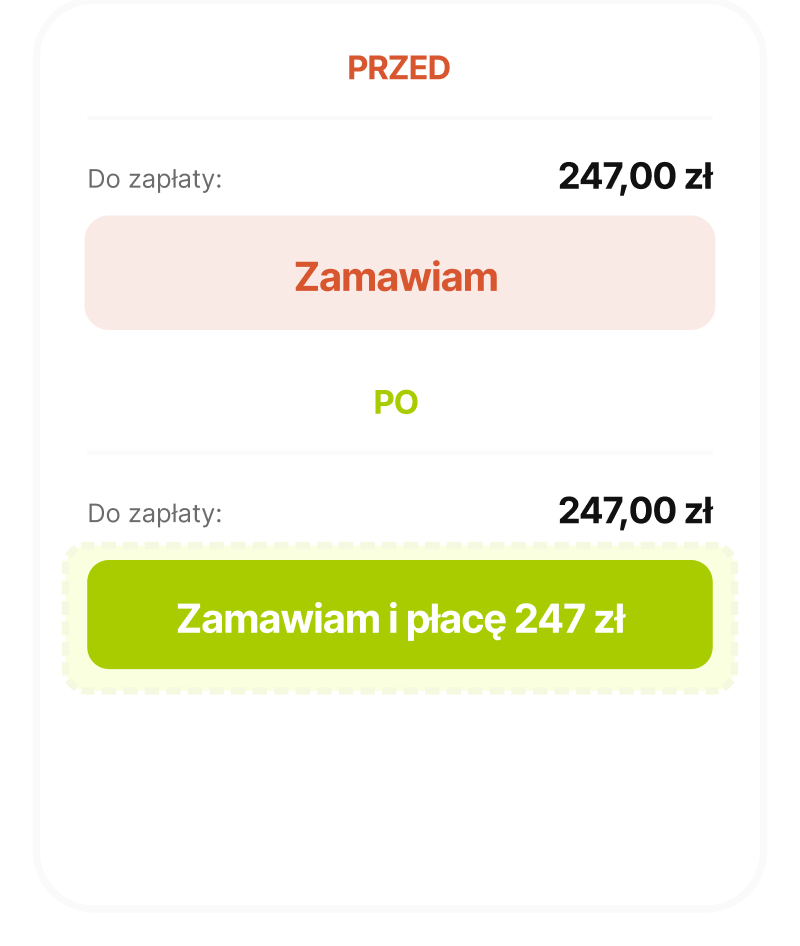
CTA z kwotą zamówienia Brak: 57% · +3–8% CR · 1 dzień
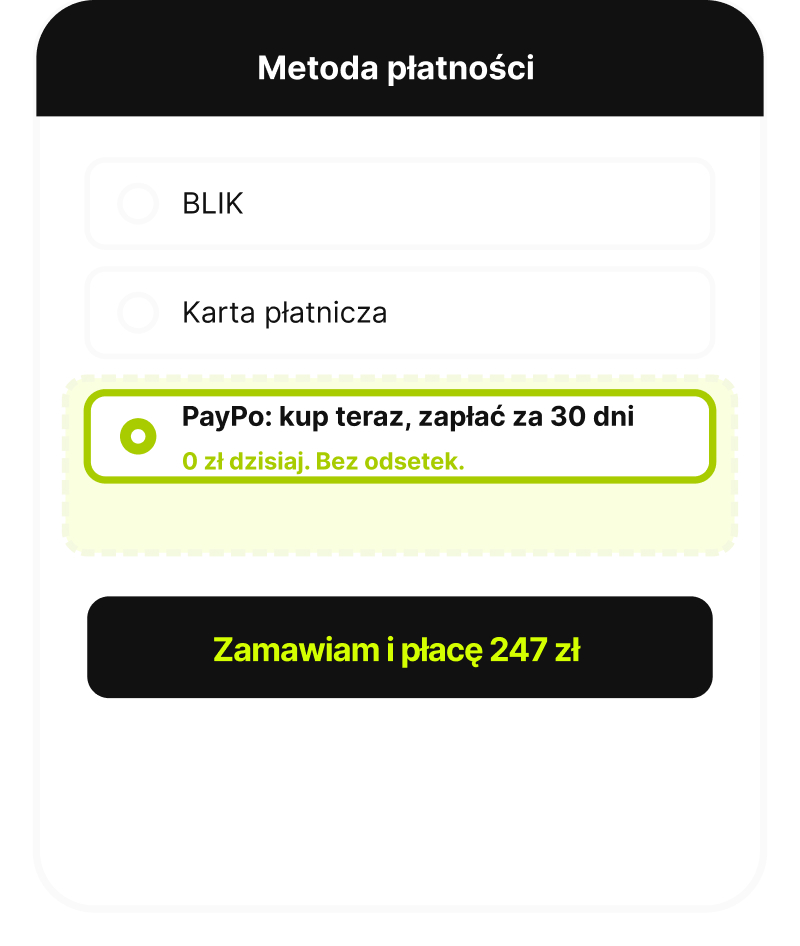
Płatności odroczone PayPo
Płatności odroczone (PayPo) Brak: 68% · +7–12% CR+AOV · 2–3 dni
Quick wins 3 z 4

Retencja i UX: 3 zmiany zatrzymujące klientów

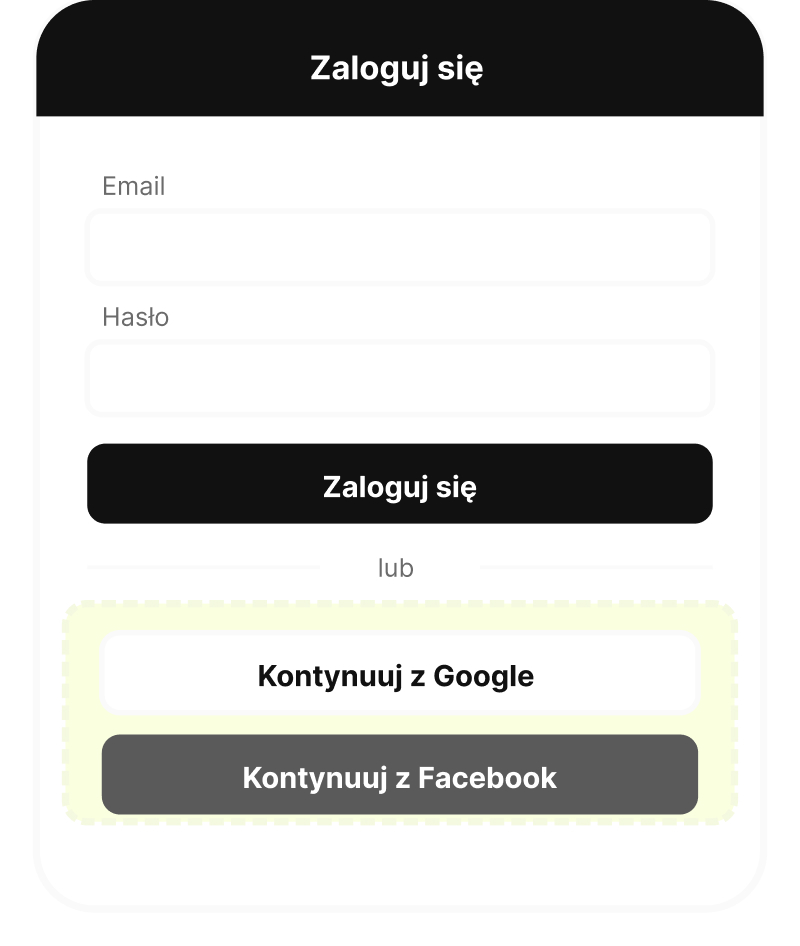
SSO Google Facebook Apple
SSO (Google / Facebook / Apple) Brak: 75% · +3–6% CR · 2–3 dni
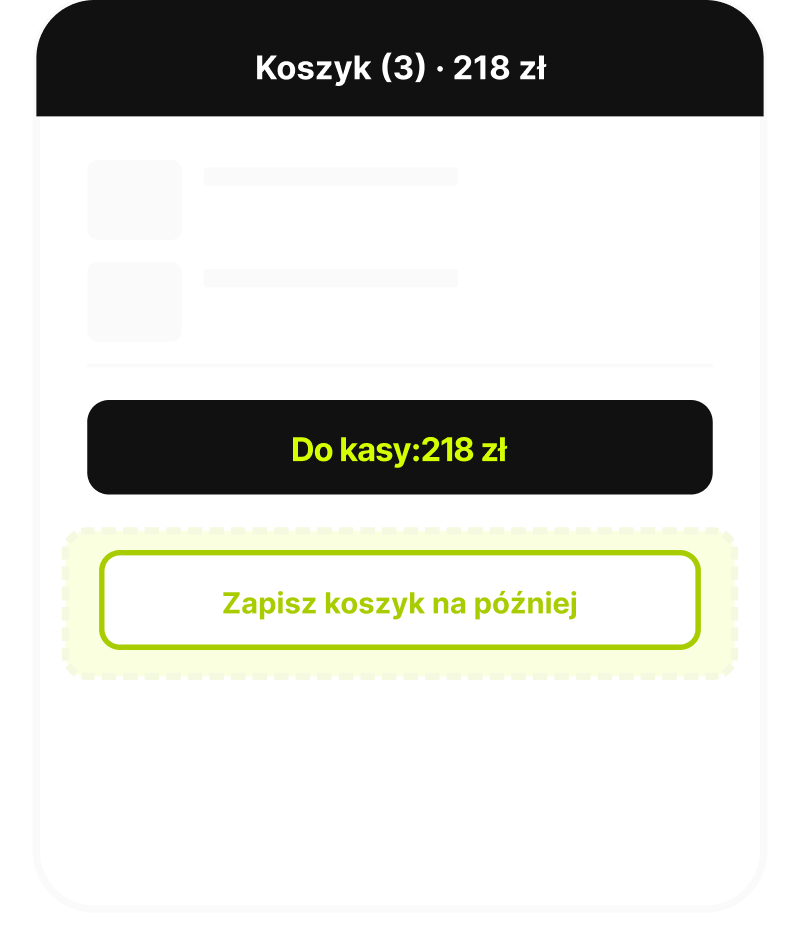
Zapisz koszyk lub wishlist
Zapisz koszyk / wishlist Brak: 71% · +5–8% powrotów · 1–2 dni
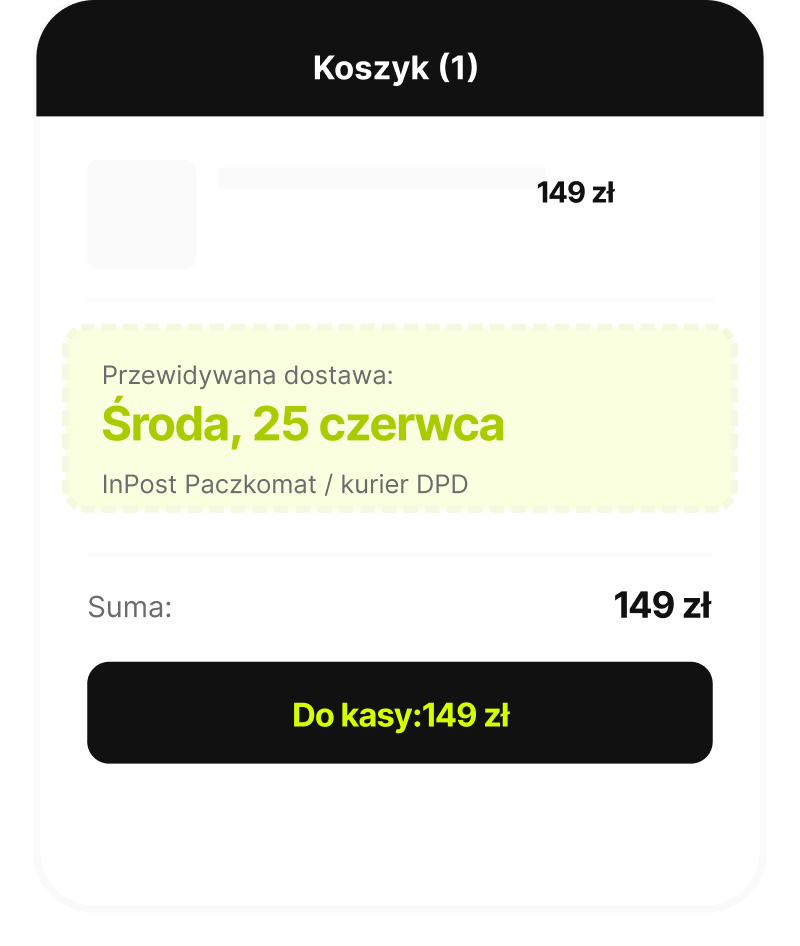
Przewidywana data dostawy
Przewidywana data dostawy Brak: 65% · 8–12% porzuceń · 1 dzień
Quick wins 4 z 4

Zaufanie i transparentność: 3 zmiany za 0 zł budżetu

Progress bar w checkoucie
Progress bar w checkoucie Brak: 49% · 5–10% porzuceń · 1 dzień
Recenzje na karcie produktu
Recenzje na karcie produktu Brak: 63% · +15–20% CR · 1–3 dni
Próg darmowej dostawy
Próg darmowej dostawy Brak: 45% · +8–12% AOV · 1 dzień
Tabela 1 · Quick wins

12 zmian do wdrożenia w 30 dni, każda z wysokim brakiem rynkowym

Kryteria z sekcji koszyk, checkout i monetyzacja z najwyższym odsetkiem braków i najniższym kosztem implementacji. Każde z nich to 1–5 dni pracy developera na typowej platformie.

# Rozwiązanie Sekcja Brak Czas wdr.
1Cross-sell / upsell w checkoucieMonetyz.88%2–4 dni
2Progowe bonusy AOV (drabinka)Koszyk92%1–2 dni
3Ekspresowe płatności w koszykuKoszyk84%3–5 dni
4CTA z kwotą („Zamawiam i płacę X zł”)Checkout57%1 dzień
5Odroczone płatności (PayPo) w koszykuKoszyk77%2–3 dni
6Opcja „Zapisz koszyk / lista życzeń”Koszyk74%1–2 dni
7SSO (Google / Facebook / Apple)Checkout73%2–3 dni
8Przewidywana data dostawy w koszykuKoszyk70%1 dzień
9Progress bar (etapy checkout)Koszyk66%1 dzień
10Recenzje produktowe na PDPPDP61%1–3 dni
11Cross-sell / upsell w koszykuMonetyz.57%2–4 dni
12Próg darmowej dostawy z komunikacjąKoszyk40%1 dzień
Metodologia: wybrano kryteria z sekcji koszyk, checkout i monetyzacja z odsetkiem braku >40% i szacowanym czasem wdrożenia ≤5 dni roboczych na platformach Shoper, IdoSell, PrestaShop i WooCommerce. Audyt KAMAN 533 sklepów, 2025–2026.

Każda pozycja spełnia trzy warunki jednocześnie: brak w dużej części sklepów, wdrożenie w 1–5 dni i udokumentowany wpływ na konwersję lub AOV. Żadna nie wymaga nowej platformy, integracji z ERP ani decyzji zarządu.

Najlepszy stosunek efektu do nakładu? CTA z kwotą zamówienia. Zmiana „Zamawiam” na „Zamawiam i płacę 247 zł” podnosi konwersję checkoutu o 3–8%.

Wykres 14 · Skala straty

Ile przychodu „przecieka” przez brakujące mechanizmy: szacunek dla Twojego sklepu

Trzy dźwignie: konwersja, wartość koszyka, powtarzalność. Luka między polską medianą a benchmarkiem dojrzałych rynków.

Konwersja (CR)

2,7%Polska
3,5%Benchmark
+30% sprzedaży wpływ na przychód

Wartość koszyka (AOV)

240 złPolska
300 złBenchmark
+25% na zamówienie wpływ na przychód

Powtarzalność (repeat)

22%Polska
38%Benchmark
+73% wartość klienta wpływ na LTV
Efekt łączny trzech dźwigni przy tym samym ruchu i budżecie mediowym +112% przychodu, czyli ponad dwukrotny wzrost
Metodologia: CR — polska mediana 2,7%, benchmark 3,5%; AOV — polska mediana ~240 zł, benchmark ~300 zł; repeat rate — PL ~22%, benchmark UK 38%. Efekt łączny skorygowano o overlap i malejące krańcowe stopy zwrotu. To rząd wielkości, nie precyzyjna prognoza.

Sklep, który domknie lukę w konwersji, wartości koszyka i powtarzalności, może podwoić przychód bez wydania złotówki więcej na ruch.

W skali rynku (~120 mld zł w 2025) ta luka to 15–25 miliardów złotych rocznie: pieniądze, które „przeciekają” przez brak cross-sellu, nieprzejrzysty checkout, brakujące trust signals i zerową retencję.

Wykres 15 · Dostawy

Dostawy: klient dowiaduje się o kosztach za późno i odchodzi

48% porzuceń koszyka wynika z „dodatkowych kosztów za wysokich”. Problem nie w samych kosztach, ale w momencie, gdy klient je odkrywa.

100% 75% 50% 25% 0%
72%Min. 3
metody
83%Koszt
w koszyku
81%InPost
Paczkomat
63%Koszt
na PDP
73%Termin
na PDP
55%Próg darm.
dostawy
35%Data dost.
w koszyku
Wczesna ścieżka (PDP) — tu klient potrzebuje info Luka krytyczna — brak = porzucenie
Źródła: Audyt KAMAN 533 sklepów, 2025–2026. Porzucenia koszyka: Baymard Institute „Cart Abandonment Rate Statistics 2025”.

Informacje o dostawie pojawiają się za późno. Twój klient przechodzi przez całą ścieżkę nie wiedząc, ile zapłaci za dostawę. Dowiaduje się w checkoucie, w momencie gdy porzucenie nic go nie kosztuje, a Ciebie kosztuje całą sesję.

Przeniesienie informacji o dostawie na kartę produktu to zmiana za zero złotych z udokumentowanym wpływem na konwersję.

Wykres 16 · Gotowość na AI

Gotowość na AI: 78% ma opis produktu, reszta prawie nic

5 kryteriów decydujących, czy Twój sklep będzie cytowany przez ChatGPT, Gemini i Perplexity. Za 24 miesiące to może być kluczowy kanał.

100% 75% 50% 25% 0%
78%Opis
strukturalny
44%SKU / EAN
widoczne
16%FAQ / Q&A
na PDP
12%Recenzje
UGC
9%SEO content
na listingu
AI readiness 32% średnia gotowość 0% wysoka gotowość
Modele AI cytują sklepy, które mają: ustrukturyzowany opis, FAQ, recenzje i dane produktowe (EAN/SKU). Żaden sklep nie spełnia wszystkich pięciu kryteriów w stopniu umożliwiającym skuteczne cytowanie przez LLM.
Źródła: Audyt KAMAN 533 sklepów, 2025–2026. Wpływ treści strukturalnych na cytowania AI: Authoritas „LLM Citation Factors 2025”. Udział ruchu z LLM w e-commerce: Ahrefs „AI Traffic to Ecommerce”.

Opis produktu: 78%. Reszta? Poniżej 50%. Modele AI budują rekomendacje na podstawie pięciu sygnałów: opisu, FAQ, recenzji, danych katalogowych i treści eksperckiej.

Ruch z ChatGPT rośnie 25× rok do roku i konwertuje o 31% lepiej niż non-branded organic. Niewidoczność w AI oznacza utratę tego ruchu i wyższe koszty klasycznych reklam.

Kluczowy wniosek

Dobry sklep od przeciętnego dzieli 10 decyzji dotyczących zaufania, transparentności kosztów, cross-sellu i metod płatności.

Każda z tych decyzji jest odwracalna, mierzalna i zwraca się w tygodniach.

15 branż pod lupą:
jak Twoja kategoria wypada na tle rynku.

Każda branża ma inne mocne strony, inne luki i inną specyfikę ścieżki zakupowej. Poniżej znajdziesz pełną diagnozę dla swojej kategorii: wynik ogólny, mapę sekcji, największe braki i rekomendację.
Porównuj się do swojej branży.

Przejdź do branży:

Dlaczego „ładny sklep plus ruch” wciąż dominuje,
choć przestaje się opłacać.

Właściciele sklepów nie popełnili błędu. Przez dwie dekady model „generuj ruch” był racjonalny i opłacalny. Warunki się zmieniły, ale infrastruktura wokół tego modelu (agencje, platformy, kultura zawodowa) wciąż jest pod niego zoptymalizowana.

Wykres 7

86% budżetu na ruch. 9% na zarabianie na nim. Czy to ma sens w 2026?

Typowy sklep B2C, przychód 3 mln zł+. Lewa strona: stan obecny. Prawa: model z dojrzałych rynków (UK, USA, DACH).

Stan obecny w polskim e-commerce (sklep 3 mln zł+)
Meta Ads
48%
Google + Allegro Ads
28%
SEO / content
10%
Marketing Automation
4%
CRO / UX
3%
Retencja / lojalność
2%
Inne
5%
86% akwizycja
9% monetyzacja
Model adekwatny do fazy dojrzałości rynku (2026+)
Meta Ads
28%
Google + retail media
22%
SEO + widoczność w AI
10%
Marketing Automation
14%
CRO / UX
12%
Retencja / lojalność
10%
Inne
4%
60% akwizycja
36% monetyzacja
Źródła i metodologia. Stan obecny: szacunki własne KAMAN, oparte na publikowanych danych branżowych, m.in. Fallow Deer „Optymalny budżet w Meta Ads 2025”, raport Marketyzacja „Dlaczego CPA rośnie?” 2024 oraz obserwacjach z praktyki agencyjnej. Publiczne, precyzyjne badania alokacji budżetów marketingowych polskich sklepów e-commerce nie są dostępne, dlatego wartości należy traktować jako wzorzec modelowy, a nie precyzyjny pomiar pojedynczego sklepu. Model docelowy: propozycja KAMAN oparta na strukturach budżetów obserwowanych w dojrzałych rynkach e-commerce: USA, UK i DACH. Punkty odniesienia: Klaviyo „Global Email and SMS Marketing Acquisition 2026”, Shopify „Global Commerce Report 2026” i Ringly „Ecommerce CAC Statistics 2026”.

86% budżetu na pozyskanie ruchu. 9% na zarabianie na nim. Ta proporcja działała w 2018–2022, gdy klient był tani, a rynek rósł o kilkanaście procent rocznie.

Dziś ta sama złotówka kupuje 35% mniej ruchu, a klient wydaje tyle samo co cztery lata temu. Bez przesunięcia budżetu z akwizycji na monetyzację i retencję, ekonomika Twojego sklepu pogarsza się z każdym kwartałem.

Cztery przyczyny strukturalne

Dlaczego przesunięcie budżetu z akwizycji na monetyzację jeszcze nie nastąpiło i co stoi mu na przeszkodzie.
Model biznesowy okresu wzrostu działał

Model biznesowy okresu wzrostu działał

Przez dekadę „generuj więcej ruchu” wystarczało. Cały łańcuch wartości (agencje, narzędzia, modele rozliczeniowe) powstał wokół tej logiki i działał dobrze. Faza dojrzałości wymaga innego modelu, ale infrastruktura dopiero zaczyna się przebudowywać.
Platforma technologiczna ogranicza sufit

Platforma technologiczna ogranicza sufit

Shoper, IdoSell, PrestaShop, WooCommerce: świetne do podstawowej ścieżki zakupowej. Ale 1-Click, dynamiczne progi AOV czy predykcyjny cross-sell wymagają indywidualnego wdrożenia. To podnosi koszt każdej funkcji optymalizacyjnej i przesuwa próg jej opłacalności.
Warstwa monetyzacji jest niewidoczna na zewnątrz

Warstwa monetyzacji jest niewidoczna na zewnątrz

Estetykę sklepu można pokazać w portfolio i na konkursach. Cross-sell, win-back i checkout nie. Design wygrywa nagrody, monetyzacja nie. Efekt: niskie inwestycje w elementy, które mają największy wpływ na wynik finansowy.
Rynek nie posiada publicznych benchmarków konwersyjnych

Rynek nie posiada publicznych benchmarków konwersyjnych

Skąd masz wiedzieć, że Twój koszyk 240 zł powinien być 300 zł? Że repeat rate 22% powinien być 38%? Bez benchmarku obecny wynik wydaje się normalny, a inwestycja w poprawę nieoczywista. Ten raport i tabela porównawcza mają to zmienić.

Co z tym zrobić: cztery warstwy, które
zamykają nożyce kosztów.

Ruch wciąż jest niezbędny. Ale sam nie wystarczy. Trzeba go uzupełnić trzema warstwami, które dotąd były marginalne: wartość koszyka, konwersja i retencja. Każda wpływa na inny wskaźnik, każda jest mierzona, każda zwraca się w miesiącach.

Cztery warstwy: ruch, koszyk, konwersja, retencja

Każda z czterech warstw wpływa na inny wskaźnik. Każda zwraca się w innym horyzoncie. Każda jest mierzalna i wdrażalna niezależnie, choć największy efekt na rentowność sklepu daje uruchomienie ich w komplecie.

Filar 1 - akwizycja
FILAR 1 · AKWIZYCJA

Ruch: wciąż fundament, ale w nowym układzie kanałów

Ruch wciąż odpowiada za 90% nowych klientów. Ale skuteczność Meta Ads i Google Ads maleje. Konieczna dywersyfikacja: widoczność w AI (ChatGPT, Gemini), retail media (Allegro Ads, Ceneo Ads), affiliate, własne kanały social. AI-assisted bidding zredukuje CAC o 5–9% w 2027, ale tylko u tych, którzy go wdrożą.

Typowy wpływ na biznes Utrzymanie wolumenu sprzedaży przy hamowaniu wzrostu CAC. Kanały AI i retail media mogą obniżyć efektywny koszt pozyskania o 10–18% w horyzoncie 12 miesięcy.
Filar 2 - wartość koszyka
FILAR 2 · WARTOŚĆ KOSZYKA

AOV: dźwignia, którą polski rynek wykorzystuje w najmniejszym stopniu

Cross-sell w koszyku, progi darmowej dostawy („brakuje X zł”), bundle, upsell na PDP. Niskie ryzyko, wysoki ROI, a jednocześnie największe braki rynkowe: 91% bez cross-sellu w checkoutcie, 91% bez progów AOV.

Typowy wpływ na biznes Wzrost wartości koszyka o 12–25%. Przy stałym ruchu odpowiada bezpośrednio za 12–25% wzrostu przychodu. Czas wdrożenia: 4–8 tygodni.
Filar 3 - konwersja
FILAR 3 · KONWERSJA

CR: każdy punkt procentowy to 40 procent więcej przychodu

Średni CR: 2,5–3%. Liderzy: 5–10%. Każdy punkt procentowy CR = ~40% więcej przychodu przy tym samym ruchu. Dźwignie: mniej friction w checkoutcie, transparentne koszty wcześniej w ścieżce, Apple Pay / Google Pay / BLIK One-Click, CTA z kwotą zamówienia, social proof w punktach decyzyjnych.

Typowy wpływ na biznes Wzrost CR z 2,7% do 3,5–4% przy zachowaniu obecnego ruchu. Odpowiada za 30–48% wzrostu przychodu. Czas wdrożenia: 6–12 tygodni.
Filar 4 - retencja i wartość klienta
FILAR 4 · RETENCJA I WARTOŚĆ KLIENTA

Retencja: jedyna warstwa, w której koszt pozyskania spada, a nie rośnie

Marketing automation, post-purchase, win-back, programy lojalnościowe, subskrypcje. Jedyny kanał, w którym CAC spada, o 8% rok do roku (Klaviyo 2026). Sekwencje behawioralne AI osiągają CAC niższy o 33% od kampanii do nowych klientów.

Typowy wpływ na biznes Wzrost repeat rate z 22% do 32–38%. Wartość klienta w czasie (LTV) rośnie o 40–80%. Według LoyaltyLion: wzrost retencji o 5 pp przekłada się na wzrost zysku o 25–95%.
Wykres 8 · Synteza czterech filarów

Trzy ścieżki rozwoju sklepu o przychodzie 10 mln zł rocznie, horyzont 24 miesiące

Marża operacyjna (EBITDA) jako procent przychodu w zależności od głębokości wdrożenia czterech filarów. Punkt początkowy modelowego sklepu: przychód 10 mln zł, marża 12% (czyli 1,2 mln zł zysku operacyjnego), CR 2,7%, AOV 240 zł, repeat rate 22%, CAC 95 zł.

+20pp +10pp +5pp startowa −10pp +18 pp marży +8 pp marży −7,5 pp marży teraz +6 mies. +12 mies. +18 mies. +24 mies.
C. Pełny: wszystkie 4 filary B. Selektywnie: filar 2 + 3 A. Status quo: bez zmian
Co to oznacza w zł rocznie (po 24 mies., przy przychodzie 10 mln zł): Scenariusz C → zysk roczny rośnie z 1,2 mln zł do ok. 3,0 mln zł (+150%) Scenariusz B → zysk roczny rośnie z 1,2 mln zł do ok. 2,0 mln zł (+67%) Scenariusz A → zysk roczny spada z 1,2 mln zł do ok. 450 tys. zł (−63%)
Założenia modelu: sklep B2C, przychód 10 mln zł rocznie, marża startowa EBITDA 12% (= 1,2 mln zł zysku operacyjnego), koszty stałe ok. 25% przychodu, CR 2,7%, AOV 240 zł, repeat rate 22%, CAC 95 zł. Scenariusz A: utrzymanie obecnej struktury budżetu (66% akwizycja) przy wzroście CAC o 15% rocznie i braku poprawy CR/AOV/retencji. Scenariusz B: wdrożenie filarów 2 i 3 (AOV +12%, CR +0,8 pp), przesunięcie 8% budżetu na CRO. Scenariusz C: pełne wdrożenie czterech filarów (dodatkowo repeat rate 22% → 32%, marketing automation, oszczędność CAC z tytułu retencji). Model ma charakter scenariuszowy, pokazuje rząd wielkości, a nie precyzyjną prognozę indywidualnego sklepu. Źródła wartości upliftów: Klaviyo „Global Email and SMS Marketing Acquisition 2026”, Ringly „Ecommerce CAC Statistics 2026”, LoyaltyLion „2025 Customer Loyalty Statistics” oraz KAMAN Report 2026.

Trzy scenariusze dla sklepu z przychodem 10 mln zł rocznie. Ten sam punkt startu. Po dwóch latach: 2,5 mln zł różnicy w zysku operacyjnym.

Scenariusz A (nic nie zmieniasz): Przychody wyglądają stabilnie. Marża się kurczy, bo CAC rośnie szybciej niż AOV, a brak retencji oznacza, że cały ciężar spoczywa na akwizycji. Z 1,2 mln zysku zostajesz z 450 tys. w trzecim roku.

Scenariusz B (koszyk + konwersja): Dwa filary wystarczą, by zatrzymać erozję i podwoić zysk. Finansujesz z bieżącego cash flow w 6–9 miesięcy.

Scenariusz C (wszystkie 4 warstwy): Marża operacyjna rośnie do ~30%, zysk +1,8 mln zł. Za 3 lata różnica A vs C to sklep rosnący vs sklep do sprzedaży.

KLUCZOWY WNIOSEK

Nie musisz wdrożyć wszystkiego naraz. Dwa filary (koszyk + konwersja) wystarczą, by podwoić zysk operacyjny w 2 lata. Cztery filary razem dają +1,8 mln zł zysku rocznie dla sklepu z przychodem 10 mln zł.

CYTAT Z RAPORTU ZEWNĘTRZNEGO · RINGLY „ECOMMERCE CAC STATISTICS 2026”

„Jedyna dźwignia, która wciąż działa, to retencja. Jeśli uda się skłonić klienta do drugiego zakupu zamiast jednego, efektywny koszt pozyskania spada o połowę. Wzrost utrzymania klienta o 5 procent podnosi zysk o 25–95 procent. To większy zwrot niż prawie każda optymalizacja reklamowa, jaką można uruchomić w tym roku.”

Za 24 miesiące rynek podzieli się na trzy grupy.
Do której trafi Twój sklep?

Część sklepów przesunie budżet na efektywność i odskoczy od konkurencji. Część utrzyma status quo i wejdzie w spiralę kurczących się marż. Najsłabsi zostaną przejęci, połączeni lub zamkną się sami.

Wykres 9

Prognozowane rozwarstwienie rentowności polskiego e-commerce 2025–2028

Trzy grupy sklepów według dynamiki marży operacyjnej. Wartości wyrażone jako odchylenie od mediany rynku 2025.

+15 pp +7 pp mediana −7 pp −15 pp +14 pp −6 pp −13 pp 2025 2026p 2027p 2028p
TOP ~20% sklepów, inwestujące we wszystkie 4 filary Środek ~50%, bez systemowych zmian Dolne ~30%, presja na konsolidację lub wyjście z rynku
Źródło: Model własny KAMAN, oparty na: prognozach Strategy& „E-commerce w Polsce” (CAGR 8%), danych GUS/PARP o dynamice 2025 (+9,4%), ekstrapolacji CAC wg Deliberate Directions, Klaviyo i Wordstream, oraz analizie struktury rynku PMR „Handel internetowy w Polsce 2024”. Założenie zachowania obecnego rozkładu spełnienia kryteriów konwersyjnych (audyt 533 sklepów) w grupie środka i dolnej grupie. Prognoza ma charakter scenariuszowy, nie deterministyczny.

W UK (od 2018) i Niemczech (od 2020) widzimy ten sam wzorzec: najtrudniej jest „środkowi”. Duzi konkurują skalą, mali niszą. Sklepy bez zdefiniowanej przewagi tracą udział na obie strony. Dwa trendy to przyspieszają. Temu, AliExpress i Shein ekspandują w Polsce, a 50% kupujących w grupie 15–24 lata już kupuje za granicą. AI przesunie ruch z wyszukiwarek do modeli językowych, które faworyzują rozpoznawalne marki z treścią ekspercką. Okno na zmianę modelu zamyka się szybciej, niż sugerują same koszty akwizycji. Sklepy, które do końca 2027 nie wdrożą warstwy efektywności, prawdopodobnie nie dogonią liderów w fazie konsolidacji 2028+.

Jak powstał ten raport - i czego z niego nie czytać

Każdy raport rynku ma ograniczenia. Poniżej opisujemy, na czym oparte są wnioski tego dokumentu, w jakich częściach mówimy z mocnymi danymi w ręku, a w których stoimy na szacunkach i własnej obserwacji rynku. Czytelnik powinien znać oba zbiory, żeby umiejętnie zastosować wnioski raportu w swoim sklepie.

1. Audyt 533 polskich sklepów (dane własne)

Podstawowym źródłem empirycznym raportu jest zunifikowany audyt 533 polskich sklepów internetowych według 94 kryteriów konwersyjnych UX/CRO, prowadzony przez zespół KAMAN w okresie październik 2025 – sierpień 2026.

Dobór próby: 533 sklepy wybrane z polskiego e-commerce według ruchu (SimilarWeb), reprezentujące 15 kategorii produktowych: moda, elektronika, dom i ogród, kosmetyki, spożywcze, sport, dziecięce, zdrowie, motoryzacja, biuro, dom i wnętrza, sklepy DIY, książki i media, hobby oraz sklepy specjalistyczne B2B light.

Metoda oceny: 94 kryteria binarne przypisane do 6 sekcji ścieżki zakupowej (Strona główna: 11 kryteriów; Listing kategorii: 11; Karta produktu: 22; Koszyk: 15; Checkout: 23; Monetyzacja dodatkowa: 7). Każde kryterium oceniane w skali: wdrożone / niewdrożone / częściowo / niewidoczne. Audyt prowadzony równolegle w Chrome Desktop oraz Safari iOS, bez logowania, z czyszczonym cache między sesjami.

Wyniki statystyczne: mediana spełnienia wszystkich kryteriów w próbie: 55%. Średnia: 55%. Wynik najlepszego sklepu: 88%. Wynik najgorszego: 20%. 161 sklepów (30% próby) osiąga wynik 60% i wyżej; 34 sklepy przekraczają 70%; siedem sklepów przekracza 80%. Większość wyników koncentruje się w przedziale 42–65%.

Ograniczenia próby: dobór nie obejmuje długiego ogona rynku – mniejszych sklepów niszowych z przychodami poniżej 1 mln zł rocznie. Próba jest reprezentatywna dla segmentu sklepów o przychodzie 1–50 mln zł, który był głównym przedmiotem analizy. Audyt nie obejmuje marketplace'ów (Allegro, Amazon, Empik) ani sklepów dropshipping z bardzo małym własnym SKU.

Pełna tabela porównawcza 533 sklepów × 94 kryteriów dostępna jest jako osobny interaktywny plik HTML z możliwością filtrowania po sekcji, kryterium i sklepie.

2. Źródła zewnętrzne i ograniczenia

Dane rynku i konsumenta: Gemius/PBI/IAB Polska („E-commerce w Polsce 2024”, „E-commerce w Polsce 2025”), PMR Market Experts („Handel internetowy w Polsce 2024”), Strategy& („E-commerce w Polsce: konkurencja i rosnące oczekiwania”), GUS i PARP (dane o sprzedaży internetowej za 2025, publikacja I 2026).

Dane o kosztach akwizycji: Deliberate Directions („Customer Acquisition Cost Ecommerce 2026 Benchmarks”), Marketyzacja.pl („Dlaczego CPA rośnie”), Fallow Deer („Optymalny budżet w Meta Ads 2025”), Wordstream Polska oraz Ringly („Ecommerce CAC Statistics 2026”).

Dane o retencji, konwersji i AOV: Smart Insights („Conversion Rate Benchmarks 2024–2025”, „Cart Abandonment 2025”), Klaviyo („Global Email and SMS Marketing Acquisition 2026”), LoyaltyLion („2025 Customer Loyalty Statistics”), IRP Commerce Market Data, BigCommerce („Ecommerce Conversion Rates 2025”) oraz Shopify („Global Commerce Report 2026”).

Dane o LLM i zmianie ruchu: Ahrefs („AI Overviews CTR Impact Study”), Seer Interactive („Organic CTR Decline 2025”), LLMrefs („Zero-Click Search 2026”), OpenAI (ogłoszenia publiczne) i SimilarWeb (szacunki ruchu na platformach AI).

Czego raport świadomie nie obejmuje:

Precyzyjnej alokacji budżetów marketingowych polskich sklepów. Pełne, reprezentatywne badania nie są publicznie dostępne. Wartości w wykresie 7 są szacunkami opartymi na publikowanych danych branżowych i obserwacjach z praktyki.

Indywidualnej prognozy dla konkretnego sklepu. Model trzech scenariuszy pokazuje rząd wielkości skutków decyzji inwestycyjnych dla typowego sklepu o przychodzie 10 mln zł. Dla konkretnej kategorii wartości mogą różnić się o około ±30%.

Precyzyjnych liczb użytkowników aktywnych asystentów AI poza ChatGPT. Większość dostawców nie ujawnia dokładnych danych WAU. Wartości należy traktować jako rząd wielkości.

Sprawdź pozycję swojego
sklepu w tej samej metodologii

Wykonujemy audyt według identycznych kryteriów, w których przebadane zostało 533 sklepów z tego raportu. Otrzymasz porównanie do mediany rynku, mapę luk konwersyjnych w swoim sklepie oraz priorytetową listę zmian z szacowanym wpływem na CR, AOV i LTV.

Zamów audyt swojego sklepu Audyt realizowany w ciągu 5 dni roboczych. Bez zobowiązań do dalszej współpracy.

Jak wdrożyć maszynę do zarabiania?

Umów się na 30-minutową rozmowę z doradcą i otrzymaj za darmo dostęp do unikalnego zestawu narzędzi, które pozwolą Ci oszacować potencjał finansowy, jaki drzemie w Twoim sklepie. W tym czasie my przygotujemy dla Ciebie bezpłatnie propozycję zwiększenia sprzedaży.
Wypełnienie formularza NIE jest zobowiązaniem.

Podaj nam adres www Twojego sklepu internetowego do wstępnej analizy

Nasza metoda jest skuteczna (82% klientów osiąga zyski od 2. miesiąca współpracy), ale nie dla każdego:

Nasze rozwiązania pomogą Ci jeśli:

Ale nie są dla Ciebie jeśli:

Wpisz swoje dane, umów rozmowę i otrzymaj dostęp do bezpłatnych narzędzi